


Occupazione in crescita e stabilità politica si confrontano con la debolezza strutturale dell’economia italiana

Abstract: Oggi 4 settembre 2026 il governo guidato da Giorgia Meloni ha raggiunto 1.413 giorni di permanenza in carica e supera il secondo governo Berlusconi, diventando l’esecutivo più longevo della storia repubblicana. Il primato assume un significato istituzionale rilevante in un sistema tradizionalmente caratterizzato da elevata instabilità governativa, ma proprio la durata rende oggi possibile una valutazione più strutturata dei risultati maturati durante la legislatura. Il mercato del lavoro costituisce l’indicatore maggiormente favorevole, con oltre un milione di occupati in più rispetto al 2022, 24,37 milioni di occupati nel luglio 2026 e una disoccupazione scesa al 5,8%, inferiore alle medie dell’Unione europea e dell’area euro; persistono tuttavia criticità nella partecipazione al lavoro e nell’occupazione giovanile, mentre la crescita del prodotto rimane modesta. La debolezza italiana deve essere collocata in un contesto internazionale deteriorato dalla guerra in Medio Oriente, dallo shock energetico, dalle tensioni commerciali e dal rallentamento europeo, ma il confronto con le economie mondiali ed europee mostra che il problema della bassa crescita italiana conserva una componente strutturale. Il record di durata consente pertanto di distinguere tra stabilità politica, risultati congiunturali e capacità di modificare le condizioni di lungo periodo dell’economia italiana.
Keywords: #GovernoMeloni #GiorgiaMeloni #PoliticaItaliana #StabilitàPolitica #EconomiaItaliana #CongiunturaEconomica #Occupazione #Disoccupazione #Lavoro #PIL #CrescitaEconomica #Produttività #Salari #UnioneEuropea #Eurozona #EconomiaGlobale #PressioneFiscale #DebitoPubblico #IRPEF #CuneoFiscale #PolitichePubbliche #EthicaSocietas #EthicaSocietasRivista #RivistaScientifica #ScienzeSociali #ethicasocietasupli
Un primato istituzionale che cambia il criterio di valutazione
Il dato dal quale partire è oggettivo: il 4 settembre 2026 il governo Meloni raggiunge 1.413 giorni di permanenza in carica, superando i 1.412 giorni del secondo governo Berlusconi e diventando così il singolo esecutivo più longevo della storia della Repubblica italiana, un risultato che si aggiunge al precedente primato rappresentato dall’arrivo, per la prima volta, di una donna alla Presidenza del Consiglio e che assume un significato particolare in un sistema politico nel quale, dal 1946, si sono succeduti 68 governi.
La precisazione è importante perché il primato riguarda la continuità di un singolo governo, e non la permanenza complessiva della stessa personalità politica a Palazzo Chigi attraverso esecutivi differenti, né naturalmente l’intera storia italiana precedente alla Repubblica; ciò che viene misurato è quindi la capacità di una maggioranza parlamentare e del relativo governo di mantenere continuità politica per quasi un’intera legislatura senza essere sostituiti da una diversa combinazione governativa.
Questa stabilità costituisce di per sé un elemento istituzionale significativo, ma non può essere utilizzata come sinonimo di efficacia, perché la durata rappresenta una condizione entro la quale l’azione pubblica può svilupparsi e non una misura dei suoi risultati; anzi, quanto maggiore diventa il tempo a disposizione di un governo, tanto minore diventa la possibilità di attribuire alla brevità dell’esperienza politica, alle crisi parlamentari o alla discontinuità amministrativa la mancata soluzione dei problemi strutturali del Paese. Dopo quasi quattro anni, pertanto, la questione analiticamente più interessante non consiste nello stabilire se il governo Meloni sia stato stabile — dato ormai acquisito — ma nel comprendere quale trasformazione economica e sociale quella stabilità abbia reso possibile.

Il lavoro rappresenta il risultato quantitativamente più evidente
Sotto questo profilo, il mercato del lavoro costituisce certamente uno degli elementi maggiormente favorevoli del periodo. La ricostruzione effettuata da Sky TG24 sulla base dei dati disponibili individua, tra il terzo trimestre del 2022 e il primo trimestre del 2026, circa 1,1 milioni di occupati aggiuntivi e 670 mila disoccupati in meno, una dinamica la cui direzione è pienamente confermata dalle statistiche ufficiali più recenti.
Nel luglio 2026, secondo l’Istat, gli occupati hanno raggiunto 24 milioni e 370 mila, con un tasso di occupazione del 63,2% e un tasso di disoccupazione sceso al 5,8%; rispetto al luglio 2025 si contano inoltre 307 mila occupati in più, incremento determinato principalmente da 303 mila dipendenti permanenti aggiuntivi e da 85 mila autonomi in più, mentre i dipendenti a termine sono diminuiti di 82 mila unità. Anche quest’ultimo elemento merita attenzione, perché impedisce di interpretare l’aumento dell’occupazione semplicemente come espansione del lavoro temporaneo: almeno nella fase più recente, una parte rilevante dell’incremento riguarda rapporti permanenti.
Il confronto europeo rafforza una parte di questa valutazione. Nel luglio 2026 la disoccupazione era pari al 6,1% nell’Unione europea e al 6,4% nell’area euro, mentre l’Italia registrava appunto il 5,8%, invertendo una condizione storica nella quale il Paese aveva a lungo presentato livelli di disoccupazione superiori alla media europea; la Commissione europea prevede inoltre per l’intero 2026 un tasso italiano del 5,7%.
Attribuire integralmente questi risultati al governo sarebbe tuttavia metodologicamente improprio, così come sarebbe improprio negarli: l’andamento dell’occupazione dipende dalle politiche nazionali ma anche dal ciclo economico, dalla demografia, dagli investimenti del PNRR, dalle trasformazioni della domanda di lavoro e dagli effetti di provvedimenti adottati negli anni precedenti. Una valutazione scientificamente più prudente consente quindi di affermare che durante il governo Meloni il mercato del lavoro italiano ha registrato un miglioramento quantitativo significativo, senza trasformare automaticamente una correlazione temporale in una relazione causale esclusiva.

Disoccupazione bassa non significa ancora piena convergenza europea
Il tasso di disoccupazione, inoltre, racconta soltanto una parte del mercato del lavoro, perché misura le persone che cercano attivamente un’occupazione e non l’intera popolazione che potrebbe parteciparvi; per questo il dato deve essere letto insieme al tasso di occupazione e a quello di inattività, che nel luglio 2026 si collocavano rispettivamente al 63,2% e al 32,8%.
Esiste inoltre una criticità generazionale che ridimensiona ulteriormente una lettura esclusivamente positiva: nel luglio 2026 la disoccupazione giovanile italiana è salita al 18,9%, mentre nello stesso mese risultava pari al 15,1% nell’Unione europea e al 14,9% nell’area euro. L’Italia presenta quindi contemporaneamente una disoccupazione generale inferiore alla media europea e una disoccupazione giovanile sensibilmente superiore, configurazione che segnala la persistenza di difficoltà nell’ingresso delle nuove generazioni nel mercato del lavoro.
È precisamente questa apparente contraddizione a mostrare perché la qualità del mercato del lavoro non possa essere misurata attraverso un unico indicatore: l’aumento degli occupati e la diminuzione della disoccupazione costituiscono risultati reali, ma la valutazione strutturale richiede di considerare anche partecipazione femminile, occupazione giovanile, distribuzione territoriale, salari reali, ore lavorate, produttività e composizione demografica della popolazione.
Il paradosso italiano tra più occupati e poca crescita
La valutazione cambia infatti quando dal numero delle persone occupate si passa alla quantità di ricchezza prodotta. Secondo la ricostruzione di Sky TG24, nel periodo considerato il PIL italiano è aumentato complessivamente dell’1,9%, contro il 3,3% dell’Unione europea, il 5,3% della Francia, l’8% del Portogallo e l’11,3% della Spagna, pur risultando superiore alla quasi stagnazione tedesca, quantificata nello 0,1%.
Questi valori cumulati devono essere interpretati con cautela, perché dipendono dagli estremi temporali utilizzati e non equivalgono ai normali tassi annuali di crescita, ma la loro indicazione generale trova conferma nelle principali istituzioni internazionali: Bankitalia ha evidenziato che nel 2025 il PIL italiano è aumentato dello 0,5%, meno della media dell’area dell’euro, e il conflitto nel Golfo Persico ha indebolito prospettive già fragili, inoltre la Commissione europea prevede per l’Italia una crescita reale di appena 0,5% nel 2026 e 0,6% nel 2027, mentre nel secondo trimestre del 2026 il PIL dell’area euro è aumentato dello 0,4% sul trimestre precedente e quello dell’intera Unione dello 0,5%.
Ne emerge quello che può essere considerato uno dei principali paradossi dell’attuale congiuntura italiana: l’occupazione cresce molto più chiaramente della produzione, circostanza socialmente positiva perché amplia la partecipazione al lavoro e la base contributiva, ma economicamente problematica se non viene accompagnata da un aumento della produttività, poiché nel lungo periodo sono soprattutto produttività e valore aggiunto per ora lavorata a determinare lo spazio disponibile per aumentare salari reali, competitività e reddito pro capite. La Banca d’Italia nelle considerazioni finali del Governatore di quest’anni ha evidenziato che, senza un deciso aumento della produttività, il Paese rischia di restare ancorato a tassi di crescita strutturalmente modesti.
L’Italia rallenta dentro un’Europa che a sua volta rallenta
La debole crescita italiana non può però essere interpretata correttamente senza collocarla nella congiuntura europea del 2026, che si è deteriorata sensibilmente durante l’anno. La guerra in Medio Oriente e le conseguenti tensioni sui mercati energetici hanno colpito in modo particolare le economie importatrici di energia, mentre persistono le incertezze determinate dalla guerra in Ucraina e dalle tensioni commerciali internazionali.
Nel luglio 2026 il Fondo monetario internazionale ha ridotto la previsione di crescita dell’area euro allo 0,9%, rispetto all’1,4% registrato nel 2025, indicando proprio lo shock mediorientale, l’aumento dei costi energetici, il peggioramento della fiducia e l’inasprimento delle condizioni finanziarie tra i principali fattori del rallentamento; per il 2027 il FMI prevede una ripresa all’1,2%, ma sottolinea come i rischi rimangano orientati verso una crescita più debole e un’inflazione più elevata.
La BCE presenta una valutazione analoga: nelle proiezioni di giugno ha stimato una crescita dell’area euro dello 0,8% nel 2026, accompagnata da un’inflazione del 3,3%, mentre lo scenario più severo collegato alle conseguenze del conflitto porterebbe la crescita allo 0,5% e l’inflazione al 4%. La pressione sui prezzi ha già prodotto una conseguenza concreta sulla politica monetaria, perché l’11 giugno la BCE ha rialzato di 25 punti base i tre tassi ufficiali, interrompendo la precedente fase di allentamento proprio in risposta alle nuove pressioni inflazionistiche derivanti dal conflitto mediorientale.
L’Italia cresce dunque poco all’interno di un’Europa che, a sua volta, sta crescendo poco; questa contestualizzazione ridimensiona l’idea che tutta la debolezza economica sia imputabile alle scelte nazionali, ma non elimina il problema, perché lo 0,5% italiano rimane inferiore anche alla già modesta crescita prevista per l’area euro.

Il confronto mondiale rende ancora più evidente il divario di crescita
Allargando ulteriormente lo sguardo, la distanza diventa più marcata. Nel World Economic Outlook Update di luglio 2026 il Fondo monetario internazionale prevede una crescita dell’economia mondiale del 3,0% nel 2026 e del 3,4% nel 2027, in un quadro caratterizzato dalla contrapposizione tra lo shock energetico prodotto dalla guerra e una forte espansione degli investimenti collegati alla tecnologia e all’intelligenza artificiale; per la Cina il FMI prevede nel 2026 una crescita del 4,6%.
L’intelligenza artificiale ha un ruolo sull’economia che eccede largamente la dimensione della semplice innovazione tecnologica, poiché è collocata all’interno di una trasformazione più ampia degli assetti produttivi, delle relazioni di lavoro, degli investimenti e delle traiettorie di crescita delle economie avanzate (Bankitalia 2026).
La Banca Mondiale, pur adottando uno scenario più prudente e precedente all’aggiornamento estivo del FMI, stimava a giugno una crescita globale del 2,5% nel 2026, contro l’1,5% dell’insieme delle economie avanzate e lo 0,8% dell’area euro, confermando comunque la stessa configurazione fondamentale: il centro di gravità della crescita mondiale rimane molto più dinamico nelle economie emergenti e asiatiche rispetto all’Europa.
Il confronto internazionale deve naturalmente essere utilizzato con prudenza, perché economie mature come quella italiana non possono essere confrontate meccanicamente con Paesi emergenti caratterizzati da differenti dinamiche demografiche e processi di convergenza; esso segnala tuttavia che il problema italiano non consiste soltanto nella crescita inferiore alla Spagna o alla media europea, ma nella collocazione all’interno di un’area economica — quella europea — che sta perdendo dinamismo relativo rispetto alle componenti più innovative dell’economia globale.
La Spagna mostra che il rallentamento europeo non spiega tutto
Il confronto più significativo rimane pertanto quello con economie europee sottoposte a condizioni monetarie, regolatorie e geopolitiche relativamente simili, e da questo punto di vista la Spagna rappresenta un caso particolarmente utile: secondo la ricostruzione comparativa di Sky TG24, dall’inizio della legislatura il PIL spagnolo è cresciuto dell’11,3%, contro l’1,9% italiano, mentre le previsioni europee per il 2026 continuano a indicare una dinamica spagnola nettamente superiore.
Il caso spagnolo impedisce quindi di attribuire interamente la bassa crescita italiana alla congiuntura europea, così come la stagnazione tedesca impedisce l’errore opposto di considerare l’Italia un’eccezione isolata. Le grandi economie europee stanno attraversando traiettorie molto differenti, determinate dalla struttura produttiva, dalla demografia, dall’esposizione energetica, dalla domanda interna, dagli investimenti e dalla capacità di utilizzare la spesa pubblica e i fondi europei per aumentare il potenziale produttivo.
Per l’Italia la questione centrale rimane quindi quella della produttività, perché la stabilità dell’occupazione può diventare una trasformazione strutturale soltanto se una quantità crescente di lavoro riesce a produrre maggiore valore aggiunto.

Il PNRR sostiene la crescita, ma apre la questione del dopo 2026
Questa riflessione diventa ancora più rilevante considerando che la Commissione europea attribuisce agli investimenti alimentati dal PNRR un ruolo centrale nel sostenere la già modesta crescita italiana del 2026, mentre segnala consumi indeboliti dalla perdita di potere d’acquisto e un contributo negativo delle esportazioni nette.
La circostanza contiene contemporaneamente un elemento positivo e un interrogativo. È positivo che le risorse europee si traducano in investimenti e sostengano l’attività economica in una fase internazionale sfavorevole; rimane tuttavia da comprendere quanto di questa spesa riuscirà a trasformarsi in capacità produttiva permanente, perché la conclusione del ciclo straordinario del NextGenerationEU renderà progressivamente meno disponibile il sostegno diretto degli investimenti pubblici europei.
La vera misura del successo del PNRR non sarà pertanto soltanto l’ammontare delle risorse spese entro le scadenze, ma l’aumento permanente della produttività, della digitalizzazione, dell’efficienza amministrativa e della capacità competitiva generato dagli investimenti finanziati (Bankitalia 2026 a).
Cuneo fiscale e IRPEF: interventi reali che non equivalgono alla riduzione della pressione fiscale
Sul piano fiscale, alcuni interventi possono essere ricondotti in maniera abbastanza chiara agli obiettivi annunciati dalla maggioranza nel 2022. Il taglio del cuneo sul lavoro è stato trasformato in una misura strutturale e il sistema dell’IRPEF è passato da quattro a tre aliquote; dal 2026 esse sono pari al 23% fino a 28 mila euro, al 33% tra 28.001 e 50 mila euro e al 43% oltre 50 mila euro, motivo per cui la ricostruzione di Sky TG24 considera sostanzialmente realizzato l’impegno relativo al cuneo fiscale.
È però necessario distinguere tra riduzione del prelievo su determinate categorie di reddito e pressione fiscale aggregata, perché le due grandezze possono muoversi in direzioni differenti: un lavoratore può beneficiare di un minore prelievo sul proprio reddito mentre, contemporaneamente, il rapporto complessivo tra entrate tributarie e contributive e PIL aumenta.
È esattamente ciò che è accaduto a livello macroeconomico. La pressione fiscale, pari al 41,7% del PIL nel 2022, è scesa al 41,2% nel 2023 per risalire al 42,4% nel 2024 e al 43,1% nel 2025; per il 2026 viene stimata al 42,9%, dunque leggermente inferiore all’anno precedente ma ancora significativamente superiore al livello iniziale della legislatura.
Ne consegue che è possibile sostenere simultaneamente, senza alcuna contraddizione, che il governo abbia realizzato una riduzione strutturale del cuneo fiscale e che non abbia finora ridotto la pressione fiscale complessiva rispetto al 2022.

Politiche sociali e demografia richiedono una valutazione meno binaria
Un ragionamento analogo riguarda pensioni e politiche familiari. Sky TG24 considera realizzato l’obiettivo relativo all’aumento delle pensioni minime per gli ultrasettantacinquenni, indicando un passaggio da circa 525 euro nel 2022 a 614 euro nel 2026, mentre considera non raggiunto l’obiettivo di portare la spesa italiana per infanzia e famiglia alla media europea, pur riconoscendo che le risorse destinate al sostegno delle famiglie e della natalità sono aumentate.
La classificazione tra promessa “mantenuta” e “non mantenuta” possiede un’evidente efficacia giornalistica, ma una valutazione delle politiche pubbliche richiede categorie più articolate, perché una misura può essere integralmente attuata sul piano normativo e produrre effetti limitati, oppure può non raggiungere il target originariamente dichiarato pur determinando un miglioramento misurabile.
La questione demografica rende questa distinzione particolarmente importante: l’efficacia delle politiche familiari non può essere valutata soltanto attraverso l’aumento nominale degli stanziamenti, ma deve essere osservata in relazione a natalità, partecipazione femminile al lavoro, disponibilità di servizi per l’infanzia, costo dell’abitazione, stabilità occupazionale dei giovani e capacità delle famiglie di conciliare lavoro e cura. La Banca d’Italia ha avvisato che l’Italia non potrà sostenere lo sviluppo con l’aumento degli occupati se la popolazione in età da lavoro resterà in forte diminuzione.
I mercati riconoscono una minore percezione del rischio, ma la causalità è plurima
Nel periodo considerato Sky TG24 registra inoltre un aumento del 140% del FTSE MIB e una riduzione del 63% dello spread BTP-Bund, indicatori che segnalano una performance molto favorevole del mercato azionario italiano e una diminuzione del premio richiesto dagli investitori per detenere debito pubblico italiano rispetto a quello tedesco.
Questi dati possono legittimamente essere inclusi nel bilancio della legislatura, ma non possono essere attribuiti esclusivamente all’esecutivo, perché il mercato azionario dipende dagli utili delle imprese, dalla composizione settoriale dell’indice, dalla liquidità internazionale e dal ciclo finanziario globale, mentre lo spread riflette simultaneamente la politica fiscale italiana, le aspettative sui conti pubblici, la politica monetaria della BCE, il livello dei tassi, la crescita europea e la propensione internazionale al rischio.
La stabilità politica e la percezione di continuità fiscale possono aver contribuito al miglioramento, ma la relazione corretta è quella di una concausalità, non di una causalità esclusiva.
Conti pubblici: deficit in miglioramento, debito ancora crescente
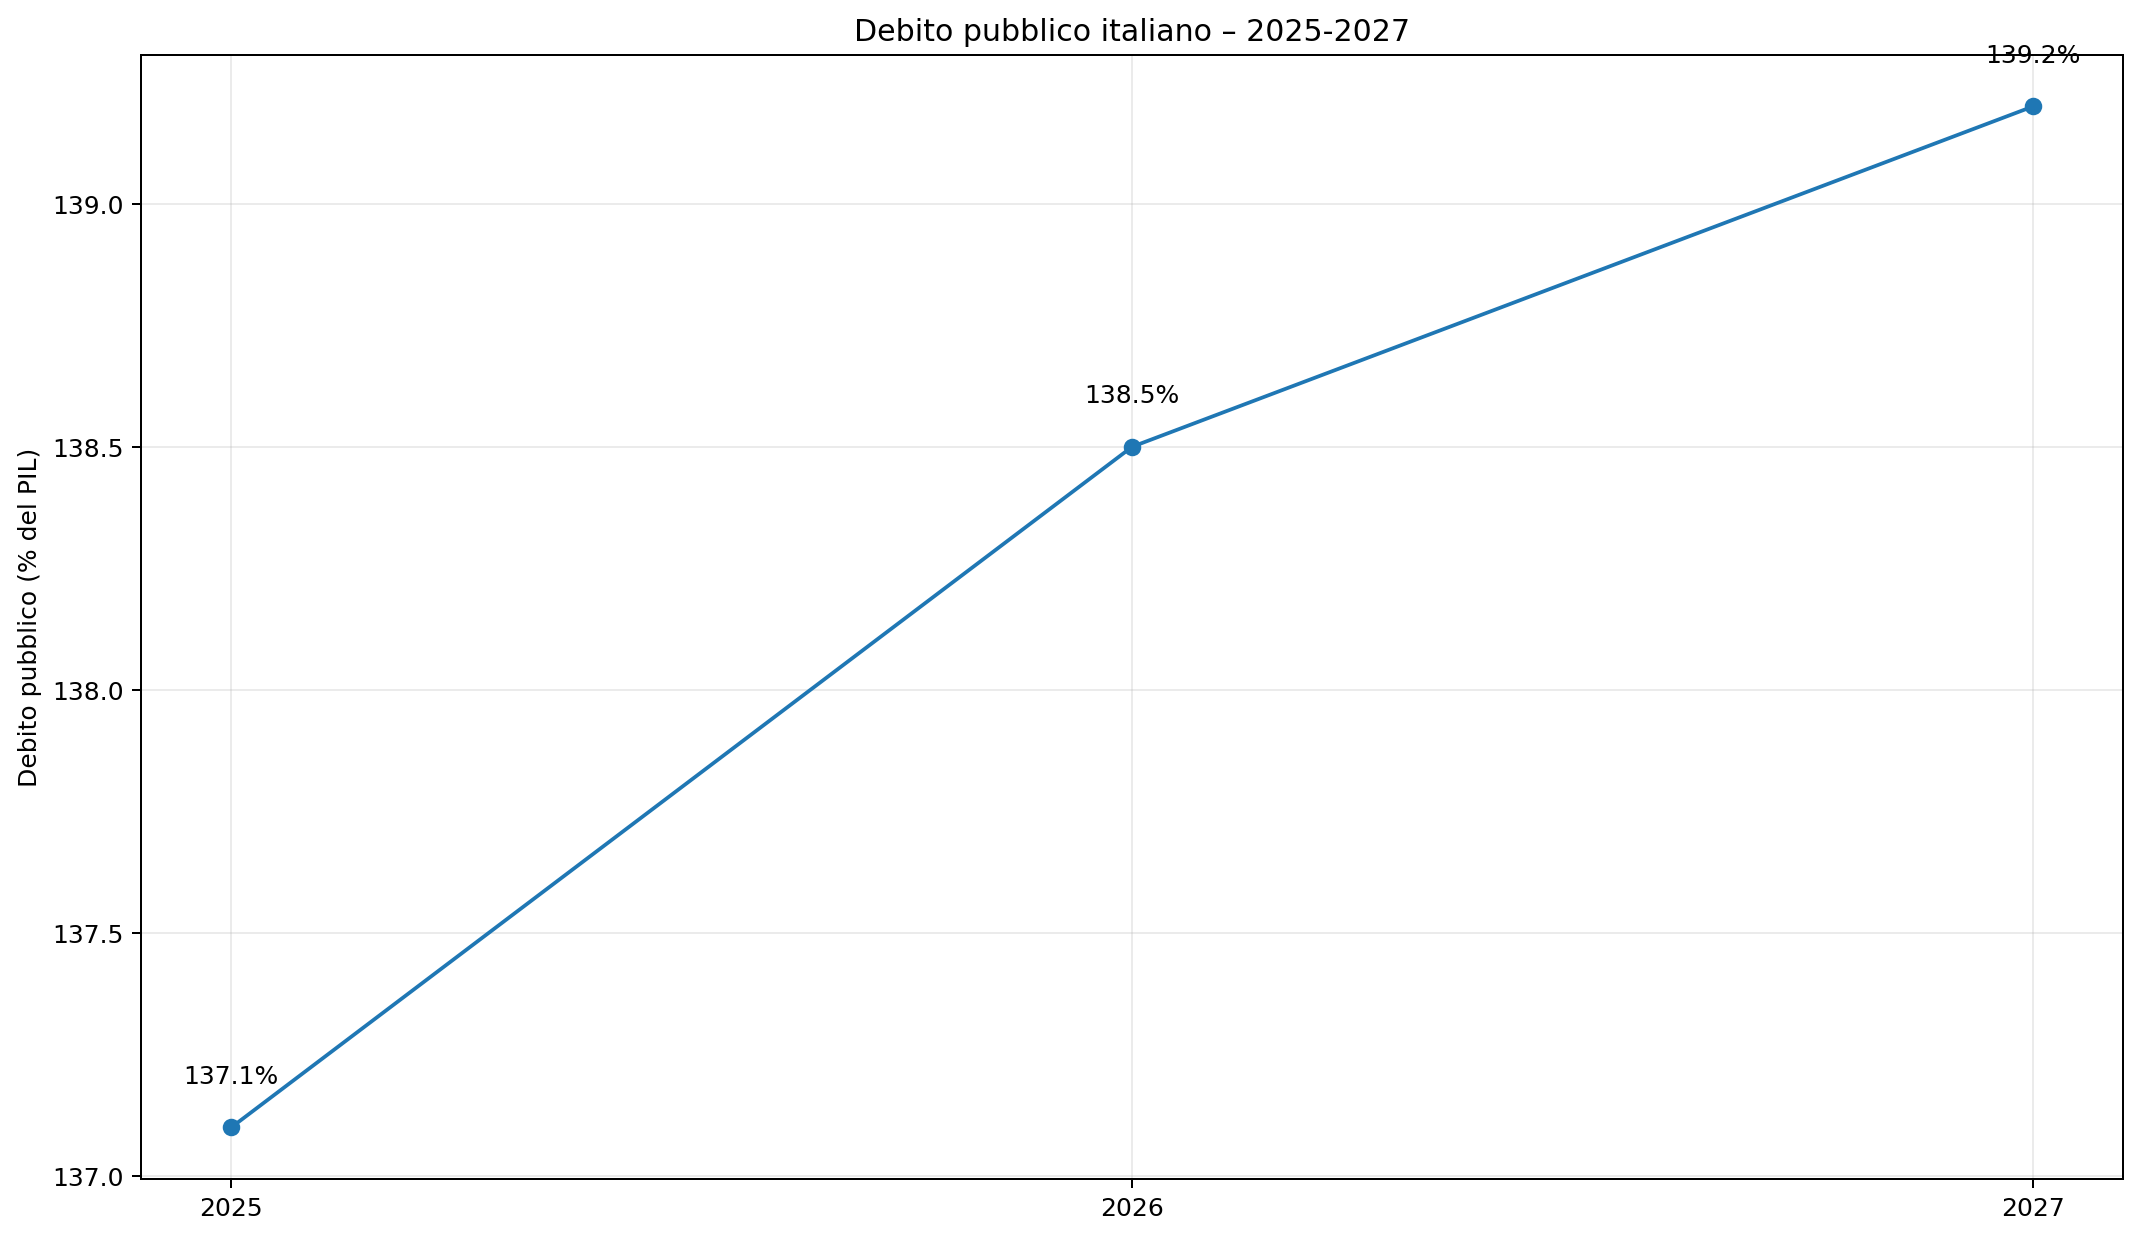
Anche il quadro della finanza pubblica presenta una combinazione di segnali favorevoli e fragilità persistenti. La Commissione europea prevede che il deficit italiano, pari al 3,1% del PIL nel 2025, scenda al 2,9% nel 2026 e rimanga allo stesso livello nel 2027, riportandosi quindi al di sotto della soglia del 3%; contemporaneamente, tuttavia, il rapporto tra debito pubblico e PIL dovrebbe aumentare dal 137,1% del 2025 al 138,5% nel 2026 e al 139,2% nel 2027.
Questa apparente contraddizione deriva dal fatto che la dinamica del debito non dipende soltanto dal deficit annuale, ma anche dal costo degli interessi, dalla crescita nominale dell’economia, dagli aggiustamenti stock-flussi e dalla composizione delle operazioni finanziarie; soprattutto in un’economia caratterizzata da crescita reale molto contenuta, anche un deficit progressivamente ridotto può risultare insufficiente a stabilizzare rapidamente il rapporto debito/PIL.
La questione assume ulteriore rilevanza nel nuovo scenario monetario europeo, perché il ritorno di pressioni inflazionistiche energetiche e il rialzo dei tassi deciso dalla BCE riducono la probabilità di un rapido ritorno alle condizioni finanziarie eccezionalmente favorevoli che avevano caratterizzato una parte del decennio precedente.
La stabilità non coincide con la trasformazione
Il quadro complessivo che emerge è quindi più articolato tanto della rappresentazione celebrativa quanto di quella esclusivamente negativa. Durante il governo Meloni l’occupazione è aumentata sensibilmente, la disoccupazione è scesa sotto la media europea, il lavoro permanente ha continuato a crescere, il cuneo fiscale è stato ridotto strutturalmente, il deficit è avviato verso una diminuzione e la percezione del rischio finanziario italiano è migliorata; sono risultati misurabili e negarli significherebbe piegare i dati a una valutazione politica precostituita.
Allo stesso modo, però, la crescita italiana rimane debole, la disoccupazione giovanile superiore alla media europea, la pressione fiscale complessiva più elevata rispetto al 2022, il debito pubblico orientato ancora al rialzo e la produttività incapace, almeno finora, di trasformare l’aumento degli occupati in una corrispondente accelerazione del prodotto; anche questi sono elementi verificabili e non possono essere assorbiti dal solo dato della stabilità.
Il contesto internazionale del 2026 rende il giudizio ancora più complesso. La guerra in Medio Oriente, l’aumento dei costi energetici, le tensioni commerciali, il rallentamento dell’area euro e il nuovo irrigidimento monetario rappresentano shock che nessun governo nazionale controlla autonomamente, e sarebbe quindi metodologicamente scorretto attribuire a Palazzo Chigi l’intera debolezza congiunturale; il confronto con economie europee che, sottoposte a molti degli stessi shock, continuano a crescere più rapidamente mostra tuttavia che una parte rilevante del problema italiano precede la congiuntura e riguarda produttività, demografia, investimenti, capitale umano, dimensione delle imprese e capacità innovativa.
Il vero significato dei 1.413 giorni
È proprio in questa prospettiva che il record del 4 settembre assume il suo significato più interessante. Per una parte rilevante della storia repubblicana, la breve durata degli esecutivi è stata indicata come una delle cause dell’incapacità italiana di progettare riforme di lungo periodo, mantenere continuità amministrativa e affrontare problemi che richiedono orizzonti temporali superiori alla singola legge di bilancio; il governo Meloni dimostra invece che, in determinate condizioni politiche, anche l’Italia può disporre di un esecutivo sostanzialmente stabile per l’intera legislatura.
La stabilità smette quindi di essere il problema e diventa il parametro attraverso il quale valutare il risultato.
Dopo 1.413 giorni non è più sufficiente domandarsi se il governo abbia resistito, perché la risposta è evidente, né appare scientificamente soddisfacente ridurre il bilancio a un conteggio delle promesse mantenute e non mantenute; la questione più rilevante consiste nel comprendere se quasi quattro anni di continuità abbiano modificato il potenziale di crescita del Paese, aumentato la produttività, migliorato la qualità del lavoro, reso più sostenibili i conti pubblici e creato condizioni capaci di sopravvivere alla stessa esperienza politica che le ha prodotte.
Su questo terreno il giudizio non può ancora essere definitivo. Il governo Meloni ha già ottenuto un risultato storico nella durata, presenta risultati significativi sul lavoro e alcuni miglioramenti nella gestione dei conti e nella percezione finanziaria del Paese, ma non ha ancora prodotto una discontinuità altrettanto evidente nella crescita strutturale, mentre una parte dei risultati del 2026 continua a dipendere dal sostegno straordinario degli investimenti europei e si sviluppa dentro una congiuntura internazionale divenuta improvvisamente più difficile.
Il significato politico dei 1.413 giorni risiede allora proprio nella possibilità di separare definitivamente due concetti che nella storia italiana sono stati spesso confusi: governabilità e capacità di trasformazione. La prima è stata dimostrata; la seconda rimane il vero banco di prova.
Perché la stabilità di un governo può essere misurata contando i giorni trascorsi a Palazzo Chigi, mentre la sua eredità economica può essere valutata soltanto osservando ciò che, una volta trascorsi quei giorni, riesce a continuare a crescere senza di esso.
Bibliografia e fonti statistiche
Banca d’Italia (2026), Considerazioni finali del Governatore e relazione annuale sul 2025, maggio 2026.
European Central Bank (2026), Eurosystem staff macroeconomic projections for the euro area, June 2026, Frankfurt am Main.
European Central Bank (2026), Monetary policy decisions, 11 June 2026, Frankfurt am Main.
European Commission (2026), Economic forecast for Italy, Spring Economic Forecast, 21 May 2026, Brussels.
Eurostat (2026), GDP up by 0.4% and employment up by 0.1% in the euro area, Euro indicators, 14 August 2026.
Eurostat (2026), Euro area unemployment at 6.4%, Euro indicators, 1 September 2026.
International Monetary Fund (2026), World Economic Outlook Update: Global Economy in Crosscurrents of War and Technology, Washington, D.C., July 2026.
International Monetary Fund (2026), 2026 Consultation with Euro Area, Washington, D.C., 16 July 2026.
ISTAT (2026), Occupati e disoccupati – luglio 2026, Roma, 1 settembre 2026.
Sky TG24 (2026), Governo Meloni batte record di longevità: il bilancio delle promesse elettorali economiche, 4 settembre 2026.
World Bank (2026), Global Economic Prospects, Washington, D.C., June 2026.
Mancini, M. (2026), Lo stato dell’economia mondiale e nazionale nelle considerazioni finali del Governatore, Ethica Societas.
Mancini, M. (2026), Produttività e disuguaglianze con l’intelligenza artificiale nelle relazioni finali del Governatore, Ethica Societas.
Mancini, M. (2024), Per gli interessi sul debito pubblico italiano si spende quanto per l’istruzione, Ethica Societas.
ULTIMI 5 ARTICOLI DELLO STESSO AUTORE
Giogiò, la musica interrotta che Napoli non può dimenticare
Travolge il comandante di Rovellasca per sfuggire a un controllo
Si Suicida l’ex comandante dei carabinieri forestali di Cedegolo
La Morte di Francesco imprezzabile e il riconoscimento Incompiuto della polizia locale
ALTRI ARTICOLI SU ECONOMIA E POLITICA
Gli esseri umani governeranno oppure saranno governati dall’IA [CON VIDEO]
Lo stato dell’economia mondiale e nazionale nelle considerazioni finali del Governatore
Produttività e disuguaglianze con l’intelligenza artificiale nelle relazioni finali del Governatore
Draghi Ad Aquisgrana: L’europa Sola davanti alla Prova della sovranità
ULTIMI 5 ARTICOLI PUBBLICATI
Quando l’indagine smette di cercare
Galleria Regina Margherita: la rigenerazione sospesa nel cuore di Roma
Le architetture invisibili della coerenza
Ethica Societas è una testata giornalistica gratuita e no profit edita da una cooperativa sociale onlus
Copyright Ethica Societas, Human&Social Science Review © 2026 by Ethica Societas UPLI onlus.
ISSN 2785-602X. Licensed under CC BY-NC 4.0